Você já tentou solicitar um cartão de crédito, financiamento ou empréstimo e recebeu uma resposta negativa? Ou talvez tenha percebido que, mesmo pagando suas contas, sua pontuação no Serasa continua abaixo do esperado?
Isso acontece com muitas pessoas que ainda não entendem como funciona o sistema de pontuação de crédito.
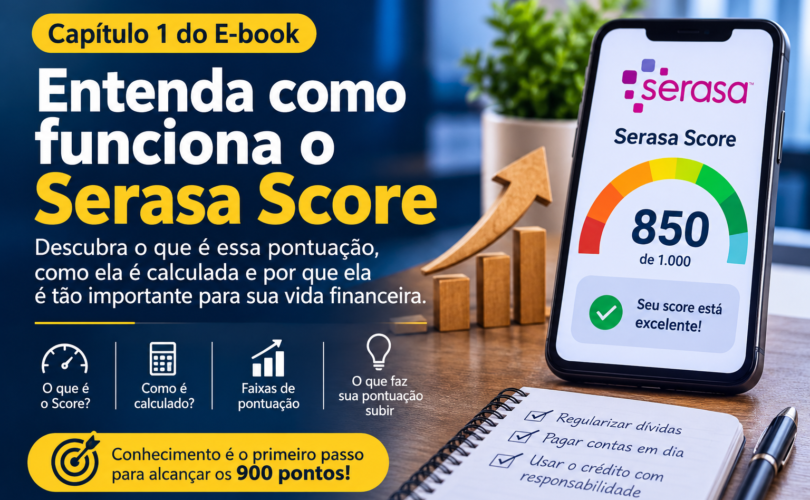
O Serasa Score é um indicador importante da vida financeira dos consumidores. Ele ajuda as instituições a avaliar o risco de inadimplência e a probabilidade de uma pessoa pagar seus compromissos financeiros em dia.
Mas afinal, o que significa ter 500, 700 ou 900 pontos? Como essa pontuação é calculada? E quais atitudes podem ajudar você a conquistar um Score excelente?
Neste artigo, vamos explicar tudo de maneira simples e prática, para que você entenda como funciona essa ferramenta e comece a trabalhar para melhorar sua reputação financeira.
1. O que é o Serasa Score?
O Serasa Score é uma pontuação que varia de 0 a 1.000 pontos e representa a probabilidade de um consumidor manter seus compromissos financeiros em dia nos próximos 12 meses.
Na prática, essa pontuação funciona como uma referência para bancos, financeiras, lojas e outras empresas que precisam avaliar o risco de conceder crédito.
Quanto maior for sua pontuação, melhor tende a ser sua avaliação de risco.
Isso pode aumentar suas chances de conseguir:
- Cartões de crédito.
- Empréstimos pessoais.
- Financiamentos de veículos.
- Financiamentos imobiliários.
- Melhores condições de crédito, dependendo da instituição.
É importante entender que um Score elevado não garante aprovação. Cada empresa possui suas próprias políticas e critérios de análise.
2. Conheça as faixas de pontuação do Serasa
A pontuação é dividida em quatro faixas. Cada uma representa um nível diferente de risco de inadimplência.
Veja como funciona:
| Pontuação | Classificação |
|---|---|
| 0 a 300 | Baixo |
| 301 a 500 | Regular |
| 501 a 700 | Bom |
| 701 a 1.000 | Excelente |
Score de 0 a 300 — Baixo
Essa faixa indica maior risco de inadimplência. Pessoas nessa situação podem encontrar dificuldades para conseguir crédito e receber propostas com condições menos favoráveis.
Score de 301 a 500 — Regular
Representa uma situação intermediária. Ainda existem oportunidades de conseguir crédito, mas algumas instituições podem considerar o perfil mais arriscado.
Score de 501 a 700 — Bom
É uma faixa positiva, que indica menor risco de inadimplência e melhores possibilidades de conseguir crédito.
Score de 701 a 1.000 — Excelente
É a faixa mais alta. Indica uma probabilidade menor de inadimplência e pode favorecer a obtenção de crédito em melhores condições.
Vale lembrar que uma pessoa com 750 pontos já está na faixa excelente. Chegar aos 900 pontos é uma meta ainda mais ambiciosa, mas não é necessário alcançar exatamente esse número para ter um bom perfil de crédito.
3. Como o Serasa Score é calculado?
Uma das maiores dúvidas dos consumidores é entender por que algumas pessoas possuem pontuação elevada enquanto outras continuam com Score baixo.
A Serasa utiliza um modelo estatístico que considera diferentes informações sobre o comportamento financeiro do consumidor.
No modelo atualizado em 2025, são considerados seis fatores principais:
1. Hábitos de pagamento — 29%
É o fator de maior peso no cálculo.
Ele considera o comportamento do consumidor em relação ao pagamento de compromissos financeiros, como faturas de cartão de crédito e parcelas de empréstimos.
Pagar as contas dentro do prazo é uma das atitudes mais importantes para construir um histórico positivo.
2. Experiência e relacionamento com o mercado — 24%
Avalia o histórico de relacionamento do consumidor com o mercado de crédito.
O tempo de relacionamento e as informações sobre experiências anteriores podem contribuir para a análise do perfil financeiro.
3. Dívidas — 21%
Considera informações relacionadas às dívidas negativadas e ao histórico de regularização dessas pendências.
Ter dívidas em aberto pode prejudicar a avaliação do consumidor. Regularizar os compromissos é uma atitude importante para melhorar sua situação financeira.
4. Busca por crédito — 12%
Esse fator considera informações relacionadas às consultas realizadas por empresas ao CPF para avaliar solicitações de crédito.
Por isso, é interessante evitar solicitar cartões, empréstimos e financiamentos em várias instituições sem necessidade.
5. Informações cadastrais — 8%
Os dados cadastrais também fazem parte da análise.
Manter suas informações corretas e atualizadas ajuda a garantir que seu cadastro esteja consistente.
6. Contratos de crédito — 6%
Considera informações relacionadas aos contratos de empréstimos e financiamentos registrados em seu histórico.
A análise leva em conta o conjunto das informações disponíveis, e não simplesmente a quantidade de contratos que você possui.
Resumo dos fatores:
| Fator | Participação |
|---|---|
| Hábitos de pagamento | 29% |
| Experiência no mercado | 24% |
| Dívidas | 21% |
| Busca por crédito | 12% |
| Informações cadastrais | 8% |
| Contratos de crédito | 6% |
Esses percentuais são os pesos divulgados pela Serasa para seu modelo atualizado. Eles podem ser modificados em futuras atualizações.
4. Por que ter um Score alto é importante?
Imagine duas pessoas que desejam financiar um veículo.
A primeira possui uma pontuação de 350 pontos. A segunda possui 850 pontos.
Embora a pontuação não seja o único critério utilizado pelas instituições, o segundo consumidor apresenta uma indicação estatística de menor risco de inadimplência.
Isso pode favorecer sua análise de crédito.
Um bom histórico financeiro também pode ajudar na negociação de condições mais interessantes, dependendo da instituição, da renda e do produto solicitado.
Por isso, cuidar do Score não deve ser apenas uma preocupação de quem precisa de um empréstimo.
É uma maneira de construir uma vida financeira mais organizada e ampliar suas possibilidades no mercado.
5. O que fazer para começar a melhorar seu Serasa Score?
Agora que você entende como funciona a pontuação, chegou a hora de começar a agir.
Veja cinco atitudes que podem ajudar na construção de um histórico financeiro positivo.
1. Consulte sua pontuação atual
Acesse o site oficial da Serasa ou utilize o aplicativo.
Entre com seu CPF e senha e verifique sua pontuação. Observe também os detalhes apresentados sobre os fatores que influenciam seu resultado.
Site: https://www.serasa.com.br/score/
2. Verifique se existem dívidas negativadas
Consulte suas pendências e identifique quais precisam de regularização.
Se houver dívidas, analise as condições de negociação e escolha alternativas que realmente caibam no seu orçamento.
3. Pague suas contas em dia
Crie lembretes para não esquecer os vencimentos. Evite atrasos frequentes e organize suas despesas de acordo com sua renda.
4. Utilize o crédito com responsabilidade
Não gaste todo o limite do cartão apenas porque ele está disponível. Procure manter seus gastos dentro da sua capacidade de pagamento e evite assumir dívidas desnecessárias.
5. Mantenha seus dados atualizados
Confira suas informações cadastrais e solicite correções caso encontre algum dado incorreto.
Essas atitudes não garantem um aumento imediato, mas ajudam a construir um perfil financeiro mais saudável.
6. É possível chegar aos 900 pontos no Serasa?
Sim, alcançar 900 pontos é possível, mas é importante compreender que não existe uma fórmula mágica ou um prazo garantido.
O Score é dinâmico e pode mudar conforme as informações financeiras disponíveis são atualizadas.
Uma pessoa que possui histórico de atrasos, dívidas negativadas ou pouco relacionamento com o mercado pode precisar de mais tempo para melhorar sua avaliação.
Por outro lado, quem já mantém um histórico positivo pode estar em uma situação mais favorável.
O segredo é trabalhar continuamente nos fatores que influenciam a pontuação.
Não caia em promessas de empresas que garantem aumentar 200 ou 300 pontos mediante pagamento. Ninguém pode simplesmente comprar ou adicionar pontos ao seu CPF.
7. O primeiro passo para conquistar um Score excelente
Se você deseja alcançar uma pontuação elevada, comece conhecendo sua situação atual.
Não adianta tentar melhorar algo que você ainda não entende.
Consulte seu Score, analise seu histórico, identifique possíveis pendências e comece a organizar suas finanças.
Lembre-se: uma boa pontuação é construída com atitudes consistentes, responsabilidade e planejamento.
Você não precisa resolver todos os problemas financeiros de uma vez. Precisa começar e manter uma rotina que permita evoluir.
Seu objetivo não deve ser apenas chegar aos 900 pontos, mas construir uma vida financeira organizada, com mais tranquilidade e oportunidades.
Conclusão
O Serasa Score é muito mais do que um número exibido na tela do celular. Ele representa uma avaliação do seu comportamento financeiro e pode influenciar suas oportunidades de conseguir crédito.
Agora que você conhece os fatores que participam do cálculo, já pode começar a trabalhar para melhorar seu perfil.
O primeiro passo é simples: descubra sua pontuação atual e comece a colocar em prática as orientações apresentadas neste artigo.
Conhecimento, planejamento e bons hábitos financeiros são o caminho para construir um histórico de crédito cada vez melhor.
Fonte de consulta: Serasa — informações oficiais sobre o funcionamento, os critérios e as faixas do Serasa Score.
Aviso: conteúdo educativo. A pontuação pode variar conforme os dados considerados pela Serasa, e a aprovação de crédito depende dos critérios de cada instituição financeira.